新闻资讯
关注我们,了解最新的跨境物流资讯
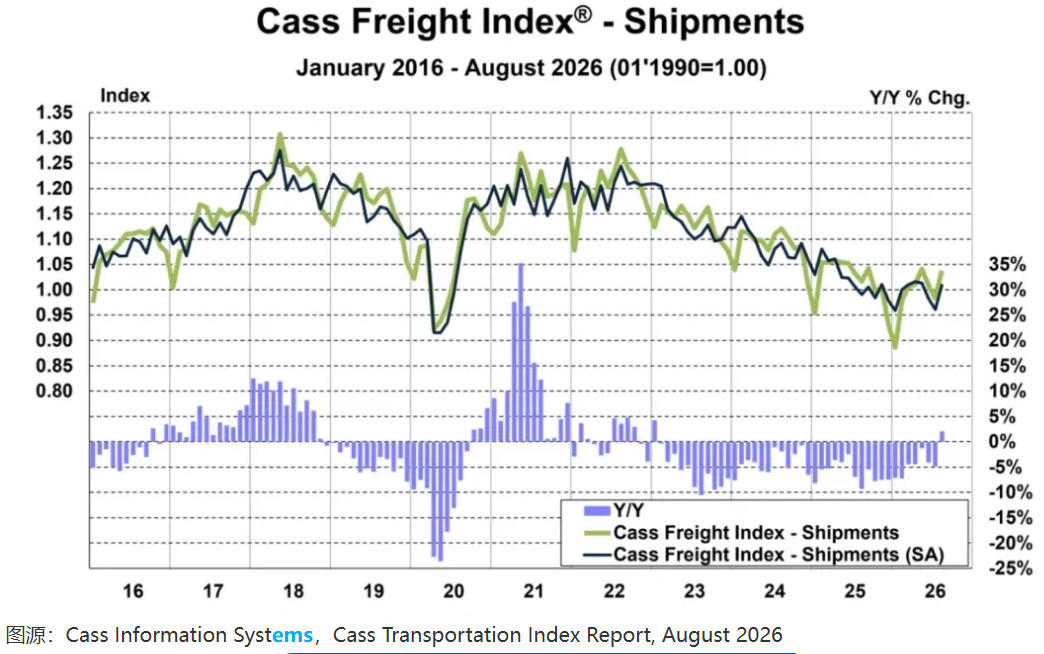
9月14日发布的最新Cass Freight Index显示,美国货运量结束持续三年多的同比下滑。8月货运量同比增长2.1%、环比增长5.6%,为2023年1月以来首次同比增长,结束连续42个月的同比下降。同期Truckload Linehaul Index同比上涨11.3%,货运总支出同比增加18.7%。
Cass认为,8月货量增长主要收复了此前几个月的下降,尚不足以说明美国货运需求已经强劲复苏。Linehaul Index剔除了燃油和其他附加费,因此11.3%的涨幅主要反映卡车干线基础运价本身。货量刚刚转正,基础运价已经出现两位数上涨,成为本轮数据中最明显的变化。
一、美国进口升至历史第三高,库存同步增加
8月美国集装箱进口量达到260.37万TEU,环比增长3.8%、同比增长3.3%,为有记录以来第三高的单月水平。其中来自中国的进口量达到88.43万TEU,同比增长1.7%,占美国当月集装箱进口量约34%。
7月美国批发库存达到约9589亿美元,环比增长1.3%、同比增长5.7%;零售库存达到8385亿美元,环比增长0.7%、同比增长3.8%。进口、库存和国内货运量同时回升,美国供应链开始出现补充库存的迹象。
补库强度目前仍然有限。8月LMI Inventory Levels为52.8,仅略高于50的扩张分界线,上游库存指数降至49。高位进口中还包含部分假日商品前置备货,目前的数据更接近库存调整回升,而不是新一轮大规模补库已经启动。
8月LMI Transportation Capacity为40,连续第九个月低于50;Transportation Utilization达到70.6,为近两年来第二高。Transportation Prices同期升至90,过去五个月中已有四个月达到90或以上。
运力收缩速度已经放缓。Transportation Capacity从7月的28.4回升至8月的40;Cass还指出,7月和8月Class 8牵引车销量重新超过替换需求,美国车队在连续18个月收缩后首次恢复扩张。新运力已经开始增加,但8月可用运输能力仍处于收缩区间。
Cass Truckload Linehaul Index在2023年下降10%,2024年再降3.4%,2025年恢复增长1.8%,今年8月同比涨幅扩大至11.3%。美国卡车干线价格已经明显走出此前的下行阶段。
Cass数据显示,近期现货运价环比有所回落,但规模更大的合同市场仍在向上调整。合同价格变化持续时间更长,也更容易进入货主后续的物流报价。
秋季和假日季将检验这轮涨价的持续性。进口和旺季补货继续增加,会进一步消化现有运力;如果提前进口结束后货量回落,同时车队扩张加快,价格涨势则可能放缓。
对中国出口企业和货代影响更直接的,是货物进入美国后的运输环节。从港口提货到海外仓、跨州调仓,再从仓库向零售商或电商平台配送中心补货,都可能涉及Drayage、Truckload和LTL,干线合同价格上涨会逐步进入这些物流环节。
Cass的11.3%主要反映dry van整车基础干线运价, 8月LMI Warehousing Prices达到75,Inventory Costs达到78.6,仓储和库存持有成本同样维持较高水平。
对于需要旺季补货、跨州调仓和平台入仓的企业,今年除了国际海运报价,美国境内运输成本也需要重新核算。如果秋季货量继续增加,而境内运力恢复较慢,港口到仓库、跨州运输和仓库到配送中心等环节的价格压力可能继续上升。
美国卡车市场正在从过去几年的低价竞争转向新的供需平衡。货运需求尚未明显放量,合同运价已经率先回升,说明此前持续的运力调整正在改变承运商与货主之间的议价关系。随着进口和库存回升,新增货量对运价的影响也可能比前几年更加明显。
对中国出口企业和货代来说,这轮变化首先体现在美国境内运输,而不是国际海运。进入旺季后,港口提货、跨州调仓和仓库补货的报价可能更容易受到运力变化影响。如果假日季货量继续增加,而车队扩张尚不足以缓解运力压力,美国内陆运输成本仍有进一步上行的可能。
文章来源:至美通海外仓